Domain cbea.de kaufen?
Wir ziehen mit dem Projekt
cbea.de um.
Sind Sie am Kauf der Domain
cbea.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cbea.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
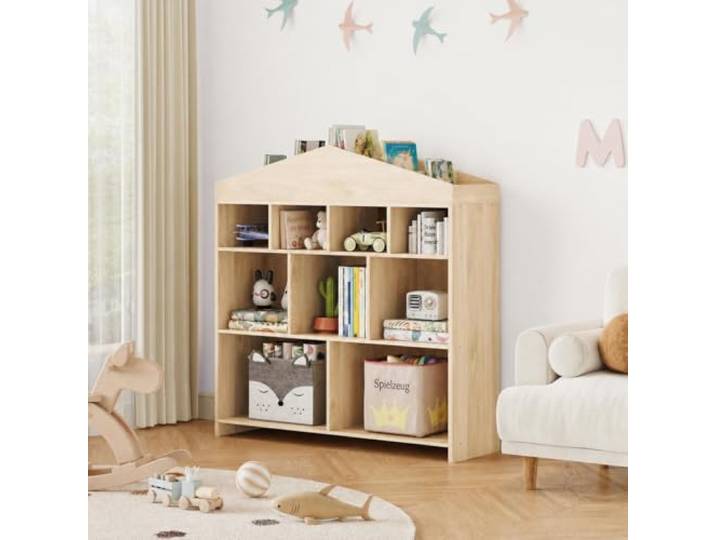
Kinder Aufbewahrungsregal Aus MDF Für Spielzeug Und Bücher Im Kinderzimmer Stabile Bauweise, offene Fächer, mit Anti‑Kipp‑Vorrichtung, für Spielzeug, Bücher und Plüschtieren im KinderzimmerKinder Aufbewahrungsregal Aus MDF Für Spielzeug Und Bücher Im Kinderzimmer Stabile Bauweise, offene Fächer, mit Anti‑Kipp‑Vorrichtung, für Spielzeug, Bücher und Plüschtieren im Kinderzimmer. Sicheres Kinderregal mit Anti-Kipp-Schutz:Stabiles Hausform Kinderregal Holz mit Doppelte Wandverankerung und Anti-Kipp-Sicherung, das Fächerregal garantiert höchste Sicherheit für Kinder im Kinderzimmer, Spielzimmer und Kita. Geräumiges Aufbewahrungsregal mit vielen Stauraumfächern:Großzügiger Stauraum im Spielzeugregal Bücherregal mit 15 offenen Fächern und zusätzlichen Dachablagen, der Kinderzimmer Regal bietet ausreichend Platz für Kinderbücher, Spielsachen und Schulmaterial. Dekoratives Hausform Bücherregal für Kinder:Spielerisches Hausdesign des Kinder Bücherregal, das dekorative Stauregal aus Naturholz fördert die Fantasie und den Ordnungssinn von Kindern und wertet jedes Kinderzimmer optisch auf. Langlebiges pflegeleichtes Holzregal für Kinder:Robustes Aufbewahrungsregal aus hochdichten Holzplatten, das kratz- und wasserfeste Spielzeugregal ist extrem pflegeleicht und ermöglicht eine dauerhafte Nutzung über viele Jahre. Vielseitiges Fächerregal für alle Kinderbereiche:Flexibel nutzbares Kinderregal Hausform, einsetzbar als Bücherregal, Spielzeugaufbewahrung und Ausstellungsregal für Kinderzimmer, Spielzimmer, Kindergarten, Kita und Grundschule. Farbe:Gelb109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Kinder Aufbewahrungsregal Aus MDF Für Spielzeug Und Bücher Im Kinderzimmer Stabile Bauweise, offene Fächer, mit Anti‑Kipp‑Vorrichtung, für Spielzeug, Bücher und Plüschtieren im KinderzimmerKinder Aufbewahrungsregal Aus MDF Für Spielzeug Und Bücher Im Kinderzimmer Stabile Bauweise, offene Fächer, mit Anti‑Kipp‑Vorrichtung, für Spielzeug, Bücher und Plüschtieren im Kinderzimmer. Sicheres Kinderregal mit Anti-Kipp-Schutz:Stabiles Hausform Kinderregal Holz mit Doppelte Wandverankerung und Anti-Kipp-Sicherung, das Fächerregal garantiert höchste Sicherheit für Kinder im Kinderzimmer, Spielzimmer und Kita. Geräumiges Aufbewahrungsregal mit vielen Stauraumfächern:Großzügiger Stauraum im Spielzeugregal Bücherregal mit 15 offenen Fächern und zusätzlichen Dachablagen, der Kinderzimmer Regal bietet ausreichend Platz für Kinderbücher, Spielsachen und Schulmaterial. Dekoratives Hausform Bücherregal für Kinder:Spielerisches Hausdesign des Kinder Bücherregal, das dekorative Stauregal aus Naturholz fördert die Fantasie und den Ordnungssinn von Kindern und wertet jedes Kinderzimmer optisch auf. Langlebiges pflegeleichtes Holzregal für Kinder:Robustes Aufbewahrungsregal aus hochdichten Holzplatten, das kratz- und wasserfeste Spielzeugregal ist extrem pflegeleicht und ermöglicht eine dauerhafte Nutzung über viele Jahre. Vielseitiges Fächerregal für alle Kinderbereiche:Flexibel nutzbares Kinderregal Hausform, einsetzbar als Bücherregal, Spielzeugaufbewahrung und Ausstellungsregal für Kinderzimmer, Spielzimmer, Kindergarten, Kita und Grundschule. Farbe:Gelb109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AUCO Wasserflasche Aus Mattem Kunststoff Mit Farbverlauf, Ideal Für Reisen, Studenten, Mode, Sport, Outdoor, Weltraum Und Als Tragbare Lösung.Willkommen in unserem Shop! Entdecken Sie unser praktisches Produkt – ideal für Reisen und Outdoor-Aktivitäten. Das einzigartige und trendige Design mit mattiertem Farbverlauf sorgt für eine ansprechende Optik. Der Kupferdeckel verleiht dem Produkt eine edle und elegante Note. Der futuristische Kunststoffbecher ist leicht und robust und eignet sich für jeden Anlass. Vielseitig einsetzbar – ob auf Reisen, für Studenten, beim Sport, bei Outdoor-Aktivitäten oder für viele andere Zwecke – erfüllt er Ihre unterschiedlichsten Bedürfnisse. Liefermenge: 1 Stück.40,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bek, Birgit: Gesundheit aus dem Garten GottesGesundheit aus dem Garten Gottes , Die große Hausapotheke aus dem Kloster , Chiptuning & Motortuning > Auto-Tuning & -Styling , Erscheinungsjahr: 20220822, Produktform: Leinen, Autoren: Bek, Birgit~Link, Paulin, Seitenzahl/Blattzahl: 215, Abbildungen: durchgehend vierfarbig, mit zahlreichen Fotos, Keyword: Alternative Medizin; Apotheke Gottes; rten; Kloster; Franziskanerinnen; Gesundheit für Leib und Seele; Gesundheit aus der Natur; Naturmedizin; Kräuterarznei; Heilkräuter; Heilpflanzen; Kräuterheilkunde; Rhythmus der Natur; Rezepte für die Gesundheit; Salben selbst herstellen, Fachschema: Spiritualität~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Traditionelle Medizin und pflanzliche Heilmittel~Kochen mit Kräutern und Gewürzen, Warengruppe: HC/Gesundheit/Körperpflege/Sonstiges, Fachkategorie: Spiritualität und religiöse Erfahrung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Patmos-Verlag, Verlag: Patmos-Verlag, Verlag: Patmos Verlag, Länge: 264, Breite: 202, Höhe: 25, Gewicht: 949, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.